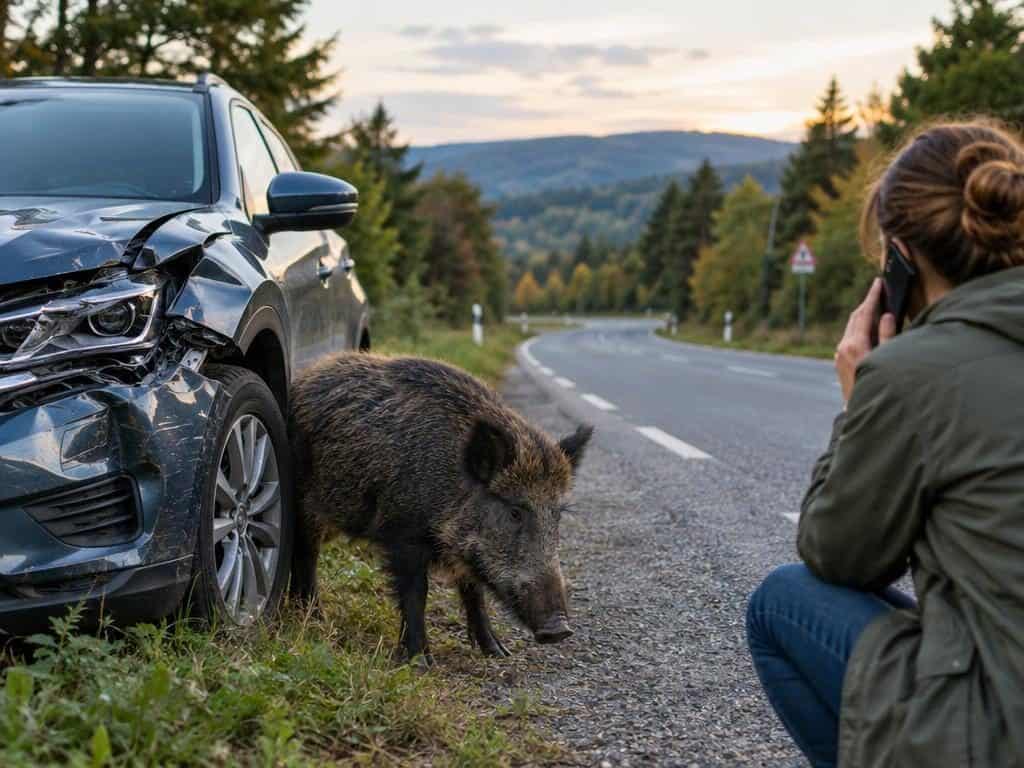
Trois interlocuteurs comptent après une collision avec un sanglier : votre assureur, que vous devez toujours prévenir dans un délai de 5 jours ouvrés, les forces de l’ordre, dont le constat est recommandé, et le FGAO, uniquement si vous êtes blessé. La fédération départementale des chasseurs n’est pas le bon interlocuteur. Quant à la réparation de la voiture, elle dépend de votre formule d’assurance, pas d’un responsable à poursuivre.
Un sanglier n’a pas de responsable : ce que cela change
Dans un accident entre deux véhicules, on cherche le responsable et son assureur. Face à un animal sauvage, cette logique ne fonctionne pas : aucune responsabilité civile ne peut être imputée à un tiers, et le conducteur ne peut se retourner contre personne pour ses dommages matériels. Le sanglier est un tiers non identifié, et personne n’en répond.
Tout le parcours découle de ce constat. Faute de fautif à poursuivre, le dossier se joue sur trois terrains : votre contrat d’assurance pour la voiture, le constat officiel qui documente les faits, et, si vous êtes blessé, un fonds de garantie pour le corporel.
C’est aussi pourquoi se tourner vers la fédération départementale des chasseurs, réflexe courant, fait perdre du temps : elle n’est pas l’interlocuteur pour obtenir la réparation de votre véhicule.
Sur place : sécuriser, puis faire constater
Les gestes dans l’heure suivent un ordre précis :
- Sécuriser les lieux. Le premier réflexe est d’éviter un deuxième accident, avant toute démarche administrative.
- Alerter les forces de l’ordre pour faire constater l’accident.
- Déclarer le sinistre à l’assureur, comme décrit plus bas.
L’intervention des forces de l’ordre aboutit à un rapport officiel, pièce utile pour la suite avec l’assurance. Elle est recommandée, non présentée comme une obligation légale. Sans témoin ni adversaire identifiable, ce document établit qu’il y a bien eu collision avec un animal sauvage, ce qui renforce votre déclaration.
Votre assureur : le contact à ne pas laisser passer
La déclaration à l’assureur est la démarche obligatoire, et c’est elle qui conditionne tout le reste. Le délai est de 5 jours ouvrés pour contacter votre assureur et déclarer l’accident. Ce délai est à confirmer dans votre propre contrat : c’est lui qui fait foi, et un délai dépassé peut rendre la déclaration irrecevable dans les formes attendues.
Dans votre déclaration, écrivez sans ambiguïté qu’il s’agit d’une collision avec un animal sauvage. Cette précision compte, parce qu’elle détermine le traitement du sinistre : sans adversaire, il ne relève pas de la logique habituelle des accidents avec un tiers. Joignez le rapport des forces de l’ordre si vous en disposez.
Pour les sinistres qui n’entrent pas dans le schéma classique, les délais peuvent aussi être modifiés par les assureurs en cas d’événement exceptionnel, comme l’illustre l’allongement à 30 jours du délai de déclaration après les violences du 17 octobre. Ce n’est pas le cas d’une collision avec un sanglier : c’est le délai de votre contrat qui s’applique.
Votre voiture sera-t-elle indemnisée ? Cela dépend de votre formule
C’est ici que se joue l’enjeu financier. L’indemnisation de la voiture dépend uniquement de la garantie souscrite :
- Assurance tous risques ou garantie dommages : les dégâts sur votre véhicule sont pris en charge par votre assureur.
- Assurance au tiers : l’assureur n’indemnise pas la voiture. Les dégâts restent entièrement à votre charge, et comme aucun tiers n’est responsable, aucun autre recours n’existe pour les récupérer.
Je ne peux pas vous donner de montant de franchise ni de barème : ils varient d’un contrat à l’autre. Vérifiez dans vos conditions particulières la garantie souscrite, le plafond éventuel et la franchise applicable à ce type de sinistre, ou posez la question à votre assureur lors de la déclaration.
Et le malus ?
Dans la majorité des cas, il n’y en a pas. Les assureurs considèrent qu’une collision avec un animal sauvage est un événement extérieur, imprévisible et inévitable, et la classent en sinistre non responsable. La formule « dans la majorité des cas » a son importance : le traitement dépend des pratiques de l’assureur et des termes de votre contrat. Ne tenez donc pas l’absence de malus pour acquise sans l’avoir vérifiée auprès de lui. Le mécanisme du bonus-malus et ses conséquences sur la cotisation se retrouvent d’ailleurs dans les cas où l’on peut contester une hausse de cotisation.
En cas de blessures : le FGAO, et seulement pour le corporel
Si vous ou un passager êtes blessé, le Fonds de garantie des assurances obligatoires (FGAO) peut être saisi directement pour une indemnisation intégrale des préjudices corporels. Il intervient précisément parce qu’aucun responsable ni assureur adverse ne peut être mis en cause.
Ses limites sont nettes : le FGAO ne prend pas en charge les dommages matériels. Il ne remplace donc en rien la garantie de votre contrat pour la voiture. Si vous n’avez que des dégâts matériels, sans blessure, il n’est pas l’interlocuteur à saisir.
Le délai de saisine est de 3 ans maximum à compter de l’accident. Une saisine sous 1 an est recommandée : c’est une préconisation, pas une règle, mais elle évite de laisser les justificatifs médicaux et les souvenirs s’éloigner. Pour la procédure elle-même, adressez-vous directement au fonds.
Repère de synthèse
- Vous êtes blessé ? Oui : déclarez à votre assureur et saisissez aussi le FGAO pour le corporel. Non : le FGAO n’a pas à intervenir, seul votre assureur compte.
- Vous avez une tous risques ou une garantie dommages ? Oui : la voiture est prise en charge selon votre contrat. Non (assurance au tiers) : les dégâts restent à votre charge.
Dernière action : ouvrez votre contrat pour repérer votre formule et le délai de déclaration, puis appelez votre assureur dans les 5 jours ouvrés en précisant qu’il s’agit d’une collision avec un animal sauvage. Si vous vous interrogez sur l’indemnisation d’un autre dommage de route, le cas d’un nid de poule suit une logique de responsabilité très différente.