
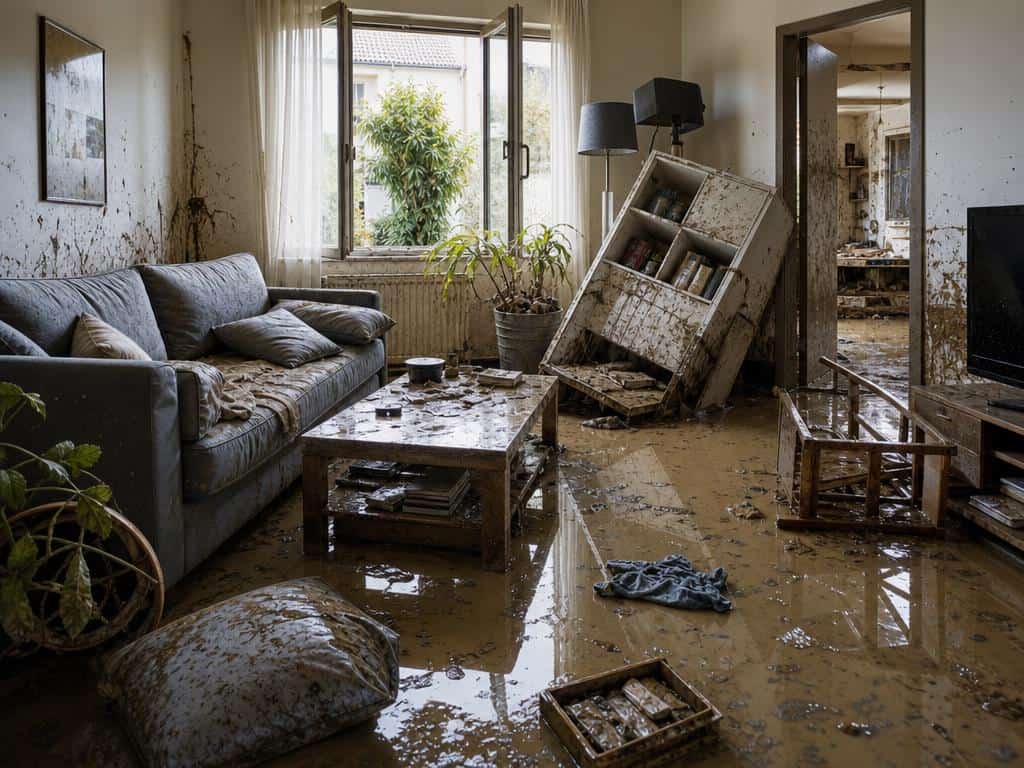
Les inondations des lundi 19 et mardi 20 octobre 2026 ont frappé le sud-est de la France, avec routes fermées, évacuations, foyers privés d’électricité et un septuagénaire mort près de Marseille. Le Gard et l’Hérault figurent parmi les secteurs les plus touchés : 299 mm de pluie à Colognac (Gard), 264,9 mm à Prades-le-Lez (Hérault). La Corse-du-Sud a aussi subi des rues inondées, à Sartène notamment. Pour les propriétaires et locataires dont le logement a été envahi par l’eau, les délais de déclaration courent déjà, alors que l’état de catastrophe naturelle n’est pas reconnu.
Aucun arrêté de catastrophe naturelle à ce jour, et rien ne garantit qu’il viendra
Au 19 octobre 2026, aucun arrêté de reconnaissance de l’état de catastrophe naturelle n’avait été pris pour ces inondations. Les informations disponibles évoquent des crues des 18 et 19 octobre, alors que l’épisode est daté des 19 et 20 octobre : cet écart de dates ne change rien à la conduite à tenir, mais il montre que la situation évolue vite. Rien ne permet d’affirmer qu’un arrêté sera publié, ni pour quelles communes.
Ce point conditionne tout le reste. L’autorité administrative statue commune par commune, et seule la publication de l’arrêté fait basculer le dossier dans le régime légal d’indemnisation. Tant qu’il n’existe pas, la garantie catastrophe naturelle n’est pas mobilisable. Il faut donc agir dès maintenant au titre de la garantie inondation ou dégâts des eaux de votre contrat, sans attendre. Le raisonnement est comparable à celui d’autres épisodes récents, comme la maison inondée après l’épisode cévenol de fin septembre, où le choix de la garantie à activer se posait déjà.
Les gestes à faire, dans l’ordre
- Déclarer le sinistre à l’assureur dans les cinq jours ouvrés suivant la découverte des dégâts, par lettre recommandée avec accusé de réception. Ce délai est celui du contrat de droit commun : vérifiez la durée exacte dans votre propre contrat. Le point de départ est la date à laquelle vous avez constaté le sinistre, pas celle de la décrue annoncée.
- Prévenir la mairie. C’est la municipalité qui centralise les demandes de reconnaissance de catastrophe naturelle. Sans cette démarche collective, la commune risque de ne pas figurer dans le dossier transmis à l’État.
- Constituer le dossier de preuves dès la décrue, avant de jeter quoi que ce soit.
- Surveiller la publication d’un éventuel arrêté : s’il paraît, un second délai de 30 jours à compter de la publication s’applique. Il s’ajoute à la déclaration déjà faite, il ne la remplace pas.
Le calendrier est le même pour d’autres sinistres liés à l’eau ou à un événement collectif : la déclaration dans les temps reste la base, comme le rappelle le cas de la déclaration d’un sinistre auprès de son assurance habitation après un événement touchant tout un quartier.
Prouver ce qui a été détruit
L’indemnisation du contenu se gagne dans les heures qui suivent la décrue. Tout ce qui n’est pas prouvé risque de ne pas être payé. L’assuré doit établir trois choses pour chaque bien : qu’il existait, dans quel état il se trouvait avant le sinistre, et quelle était sa valeur.
Concrètement, cela passe par des photos et vidéos des pièces inondées avant évacuation du mobilier, des factures, tickets de caisse, relevés bancaires ou garanties d’achat, et des photos antérieures au sinistre où les meubles et appareils apparaissent, par exemple des photos de famille. Dressez une liste pièce par pièce, avec pour chaque bien sa nature, sa marque si vous la connaissez et sa date d’achat approximative. Cette liste servira de base au chiffrage avec l’assureur.
Vétusté : pourquoi l’indemnité n’est pas le prix d’achat
La plupart des contrats d’assurance habitation indemnisent par défaut en valeur d’usage : le montant versé tient compte de la vétusté, c’est-à-dire de l’ancienneté et de l’usure du bien. Un téléviseur de huit ans noyé dans le salon ne sera pas indemnisé à son prix d’achat d’origine, sauf si le contrat prévoit expressément une clause de valeur à neuf.
L’écart entre ce que vous avez payé et ce que vous touchez dépend donc de l’âge de chaque bien et de la façon dont votre contrat applique la vétusté. Les taux de vétusté varient selon les contrats et les types de biens : aucun barème général ne peut être donné ici, il faut lire les conditions de votre contrat ou interroger l’assureur sur la méthode de calcul qu’il retient.
Vérifier son contrat avant de chiffrer
Deux vérifications changent le montant que vous pouvez espérer :
- La garantie inondation ou dégâts des eaux figure-t-elle bien dans votre contrat ? C’est elle que vous mobilisez tant qu’aucun arrêté n’est publié.
- Une clause de valeur à neuf est-elle prévue pour le mobilier ? Si oui, le bien peut être indemnisé sans déduction de vétusté. Les conditions précises de cette clause (biens concernés, plafonds, durée de couverture, obligation éventuelle de racheter) varient d’un contrat à l’autre et doivent se lire dans vos conditions générales et particulières.
Sans clause de valeur à neuf, partez du principe que l’indemnité sera inférieure au prix de rachat, d’autant plus que vos biens sont anciens. Avec cette clause, demandez par écrit à l’assureur comment elle s’applique à votre situation avant de racheter quoi que ce soit.
Les sinistrés de l’été ont connu des questions similaires sur les dispositifs mobilisables : les mesures d’accompagnement décidées après les incendies de l’été 2026 montrent que l’aide publique complète parfois le contrat, sans jamais s’y substituer.