
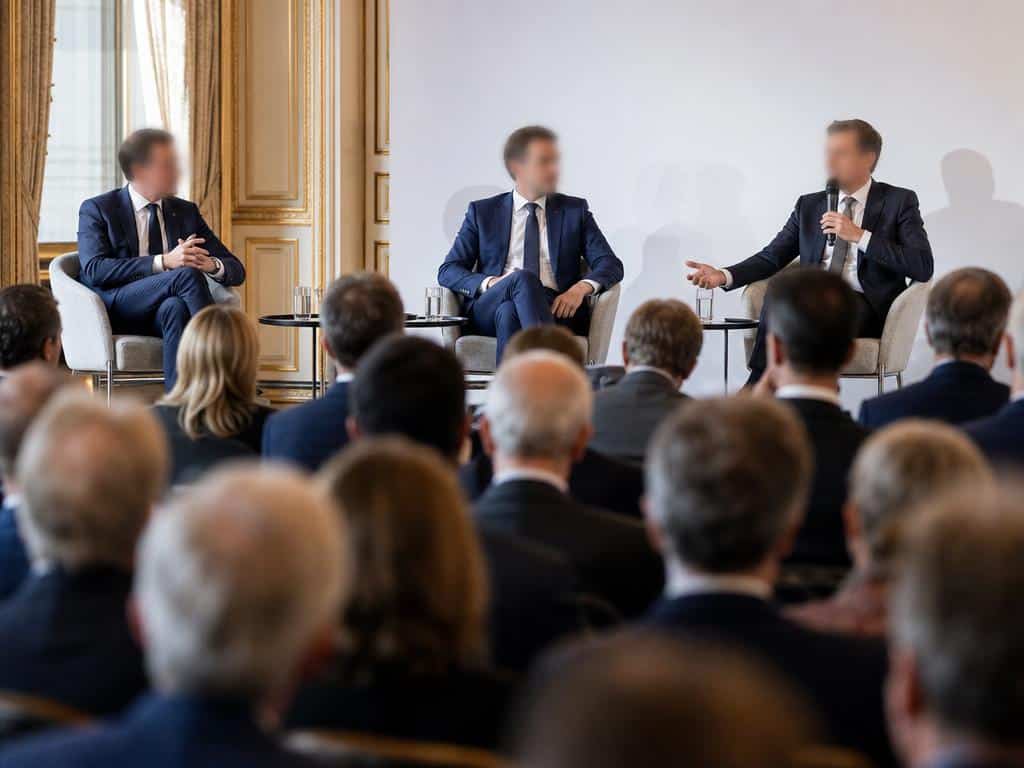
Le mardi 29 septembre 2026, salle Gaveau à Paris, sept candidats à l’élection présidentielle se sont prêtés au même exercice, les uns après les autres : répondre devant un millier d’adhérents de l’AFER à une question directe de Gérard Bekerman, président de l’association. « Vous président, prendriez-vous l’engagement de ne jamais toucher à l’épargne préférée des Français ? » Pas d’écran entre eux et leur auditoire, pas de comité de rédaction pour adoucir la formulation : un engagement oral, public, face à un électorat d’épargnants identifié.
Sept candidats sur scène, la même question pour chacun
Ces 10es Assises de l’AFER n’avaient rien d’un plateau de télévision. L’association, qui fédère des centaines de milliers de détenteurs de contrats d’assurance-vie, a organisé ce grand oral dans le format d’une interpellation directe. Chaque candidat devait répondre à la même question, sans possibilité de la contourner par une réponse de principe sur « la protection de l’épargne des Français en général ».
Les candidats présents, dans l’ordre de passage : David Lisnard (Nouvelle Énergie), Gabriel Attal (Renaissance), Bruno Retailleau (Les Républicains), Jean-Philippe Tanguy (RN), Xavier Bertrand, Jérôme Guedj (PS) et Édouard Philippe. La présence simultanée de candidats de droite, de centre et de gauche donnait à l’événement une dimension de comparaison que les épargnants présents ne manquaient pas d’effectuer en temps réel.
Qui s’est engagé, et avec quelle netteté
Les sources disponibles confirment la présence et l’ordre de passage des sept candidats, mais ne restituent pas les verbatims de chacun. Ce que l’on peut établir : tous ont dû répondre à la même question fermée, formulée avec le mot « jamais ». La fermeté de la formulation de Bekerman les plaçait devant un choix simple – s’engager, nuancer ou refuser.
La position détaillée d’Édouard Philippe, dernier à passer, n’est pas disponible dans les sources consultées : la retranscrire serait inventer. Il faut donc lire les comptes rendus de la séance pour connaître sa réponse exacte.
Ce que cette liste de présents indique déjà : aucun des sept n’a choisi de boycotter l’événement, ce qui constitue en soi un signal sur l’importance qu’ils accordent à cet électorat. L’absence d’un candidat à ce type de grand oral serait une information que les épargnants auraient à interpréter.
Ce que « ne jamais toucher » couvre – et ce qu’il laisse ouvert
La formulation de Bekerman est volontairement large. Mais un contrat d’assurance-vie comporte plusieurs couches distinctes, et un engagement général peut être respecté formellement tout en permettant des ajustements ciblés sur l’une d’elles.
Les points susceptibles d’évoluer sans qu’un gouvernement viole ouvertement une promesse de « ne pas toucher à l’assurance-vie » :
- La fiscalité à la sortie : le taux applicable aux gains lors d’un rachat dépend de la durée de détention du contrat et de la date des versements. Un gouvernement peut modifier ces taux ou les seuils de durée sans formellement « supprimer » l’assurance-vie.
- Les abattements annuels sur les gains lors d’un rachat, dont le montant est fixé par la loi et peut être révisé dans un projet de loi de finances.
- La fiscalité de la transmission : les abattements applicables aux bénéficiaires désignés, notamment pour les versements effectués avant un certain âge, relèvent eux aussi du code des assurances et de la législation fiscale.
- Le statut du fonds en euros : les règles prudentielles imposées aux assureurs, qui influencent indirectement le rendement garanti, peuvent évoluer par voie réglementaire sans modification directe du cadre fiscal de l’assurance-vie.
Pour un épargnant concerné par la transmission de son contrat à ses proches via des mécanismes comme le quasi-usufruit, l’engagement de « ne pas toucher » à l’assurance-vie ne dit rien, par exemple, sur d’éventuelles évolutions des règles successorales qui encadrent ces montages.
Ce que vaut une promesse de candidat sur la fiscalité
Trois variables déterminent la solidité d’un engagement de ce type, indépendamment du candidat qui l’exprime.
La première est la nature précise de l’engagement. Un « jamais » formulé sans condition est plus contraignant qu’une réponse qui lie la stabilité fiscale à la situation budgétaire de la France. Si un candidat a conditionné son engagement à l’état des finances publiques, la promesse vaut ce que valent les projections budgétaires au moment où il prend ses fonctions.
La deuxième est le contexte budgétaire au moment de la prise de pouvoir. Un déficit public élevé, une crise de financement ou une demande des marchés de rééquilibrage rapide peuvent rendre caduc n’importe quel engagement fiscal, quel que soit le candidat. La fiscalité du capital, dont l’assurance-vie, fait régulièrement partie des premières variables examinées lors d’un ajustement budgétaire.
La troisième est la cohérence antérieure du candidat sur la fiscalité du capital. Un candidat qui a voté ou soutenu des mesures d’allègement fiscal sur l’épargne au cours de mandats précédents offre un ancrage différent de celui qui défend ces positions pour la première fois dans le cadre d’une campagne électorale.
Pour les détenteurs de contrats qui s’interrogent sur la robustesse de leurs droits actuels – par exemple sur ce qu’un mandataire peut légalement faire sur un contrat -, il faut distinguer ce qui relève du cadre contractuel et ce qui dépend du cadre législatif et fiscal. Les promesses entendues le 29 septembre portent sur le second, sans affecter le premier.
Au moment d’évaluer ces engagements, trois critères permettent de les peser : la fermeté de la formulation (conditionnelle ou absolue), la cohérence des positions passées du candidat sur la fiscalité du capital, et la marge de manœuvre budgétaire dont il disposera réellement une fois élu. Ces trois éléments ne se lisent pas dans le compte rendu de la salle Gaveau : ils se vérifient dans les programmes chiffrés et les votes antérieurs de chacun.