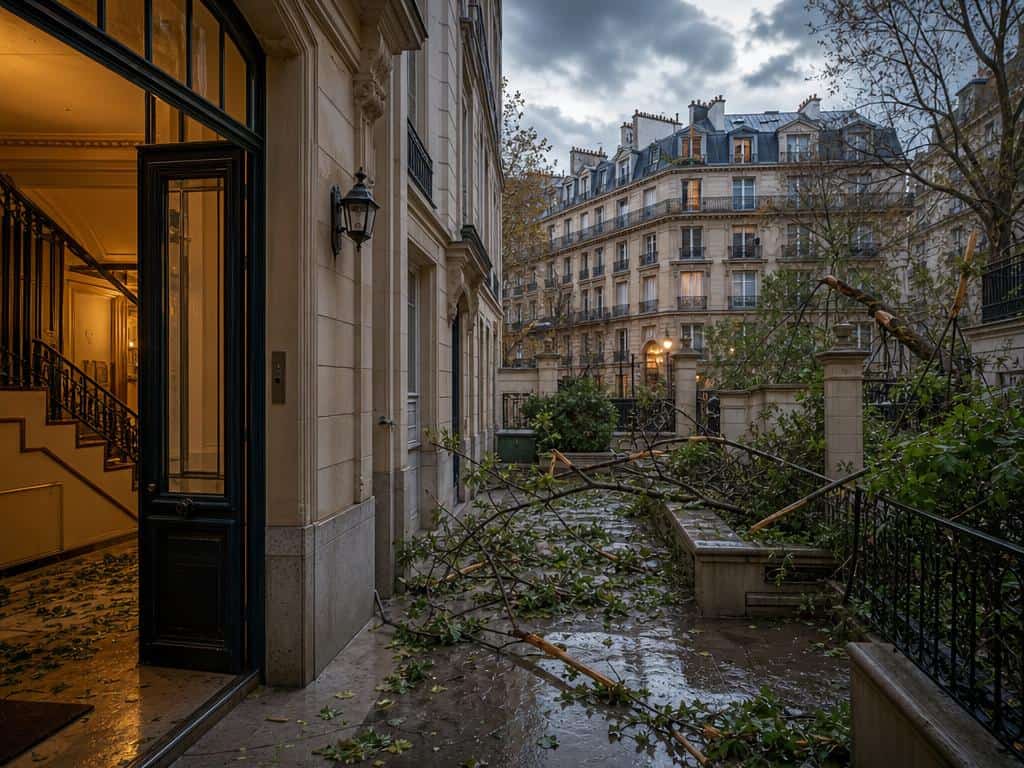
Toiture éventrée, verrière éclatée, cage d’escalier inondée, cave et parking submergés, portail arraché : après les tempêtes Austen puis Boelo, les sinistres sur les parties communes se multiplient dans les copropriétés parisiennes. La réponse à la question que se posent les copropriétaires tient en peu de mots : c’est au syndic d’agir en urgence sur les parties communes, en mettant l’immeuble en sécurité, en bâchant si nécessaire, puis en déclarant le sinistre à l’assureur de l’immeuble. Les réparations, elles, sont votées ensuite en assemblée générale.
Ce qui s’est passé
La tempête Austen a balayé l’Île-de-France dans la nuit du 22 au 23 octobre 2026, avec des rafales violentes sur Paris et la petite couronne. Boelo a pris le relais les 24 et 25 octobre, avec un autre visage : moins de vent, davantage de pluie. Paris et l’Île-de-France sont en vigilance jaune pluie-inondation et vent violent ce dimanche 25 octobre, avec des rafales attendues autour de 65 à 70 km/h. Il s’agit d’une prévision, pas d’un bilan.
Au total, 56 départements font l’objet d’au moins une vigilance, mais ce décompte inclut le niveau jaune : Paris n’est pas en vigilance orange. Les vents de Boelo restent bien en deçà des 127 km/h relevés au sommet de la tour Eiffel pendant Austen. La pluie, elle, rencontre des sols très secs après la sécheresse historique de 2026, ce qui accentue le ruissellement vers les caves, sous-sols et parkings.
Les dégâts décrits dans les copropriétés relèvent d’un constat général, sans chiffre ni source nominative : aucun bilan du nombre d’immeubles touchés n’est disponible à ce stade.
Ce que le syndic doit faire, sans attendre
Le syndic administre l’immeuble au nom du syndicat des copropriétaires. En cas d’urgence, il doit faire le nécessaire : mise en sécurité, bâchage, convocation rapide de l’assemblée générale. Ces mesures conservatoires n’exigent pas de vote préalable. Un bâchage de toiture ou la sécurisation d’une verrière brisée ne se décide donc pas en assemblée : c’est le syndic qui engage l’intervention.
La nature du dommage détermine l’urgence. Une toiture ouverte ou une verrière éclatée appellent une mise en sécurité immédiate ; une cave qui prend l’eau ou un portail arraché relèvent aussi du syndic, avec une urgence qui dépend du risque (infiltrations qui progressent, accès à l’immeuble non sécurisé).
Déclarer le sinistre : à qui, auprès de qui
Le syndic souscrit le contrat d’assurance de l’immeuble. C’est donc à lui qu’il revient de déclarer le sinistre affectant les parties communes à l’assureur de la copropriété. Un copropriétaire n’a pas à déclarer lui-même un dommage de partie commune auprès de son propre assureur habitation : ce circuit passe par le syndic.
Cette règle ne vaut que pour les parties communes. Les dommages dans un logement, c’est-à-dire en partie privative, sortent de ce cadre et ne sont pas automatiquement couverts par l’assurance de l’immeuble. Pour ces dégâts-là, le contrat personnel est à examiner, comme l’illustre le cas d’une inondation et de son indemnisation en assurance habitation, où la vétusté du mobilier pèse sur ce qui est remboursé.
Réparations : le vote en assemblée générale
Une fois l’immeuble sécurisé et le sinistre déclaré, les travaux de réparation sont votés en assemblée générale, sauf mesures conservatoires urgentes. D’où la convocation rapide de l’assemblée par le syndic. Les modalités précises du vote (majorité requise, délais de convocation) ne figurent pas dans les éléments vérifiés pour cet article : elles se trouvent dans le règlement de copropriété et auprès du syndic.
Syndic injoignable ou débordé : ce que vous pouvez faire
Beaucoup de copropriétaires découvrent les dégâts au réveil et tombent sur un syndic débordé. Les sources ne décrivent pas de procédure particulière dans ce cas ; voici donc des gestes de bon sens, sans portée juridique garantie :
- Photographier et filmer les dégâts, avec la date, avant toute intervention, et noter l’heure de la constatation.
- Prévenir le syndic par écrit (courriel, courrier ou formulaire de son espace en ligne), en décrivant précisément le dommage, afin de laisser une trace datée de votre alerte.
- Relancer par un autre moyen si le premier reste sans réponse, et mobiliser les membres du conseil syndical, qui connaissent souvent le circuit interne du cabinet.
- Écarter les occupants de toute zone dangereuse (verrière brisée, élément instable en toiture) et signaler le danger aux autres résidents.
Avant d’avancer des frais pour une entreprise de bâchage de votre propre initiative, mieux vaut en parler au syndic et au conseil syndical : les sources établissent que c’est au syndic de mandater les mesures d’urgence, pas qu’un copropriétaire isolé sera remboursé de ses avances.
Qui paie : ce qui est établi, et ce qui ne l’est pas
Les éléments vérifiés établissent un point : le sinistre sur les parties communes se déclare à l’assureur de l’immeuble, via le syndic. Ils ne disent pas, en revanche, ce que cet assureur prendra en charge, ni la part éventuellement laissée aux copropriétaires. Cela dépend du contrat d’assurance de l’immeuble : garanties souscrites, franchise, plafonds. Aucun montant ne peut donc être avancé ici.
Pour savoir à quoi vous attendre, demandez au syndic une copie des conditions du contrat et le numéro de déclaration du sinistre. Le délai pour déclarer varie selon les contrats ; à titre d’exemple, des assureurs ont porté à 30 jours le délai de déclaration après les violences du 17 octobre, preuve que ce délai se vérifie dans le contrat ou auprès de l’assureur et ne se présume pas. Les désordres qui apparaissent dans un logement après un dégât des eaux venu des parties communes sont un autre sujet, à traiter avec votre propre assureur.